
조지아주의 주택 소유자 보험료가 2023년 이후 약 25% 상승한 가운데 사바나와 풀러가 포함된 채텀카운티의 연평균 보험료는 4,047달러로 주내에서 네 번째로 높은 것으로 나타났다.
보험 비교업체 인슈리파이의 최근 보고서에 따르면 조지아주의 주택보험료는 2025년 평균 9% 인상됐으며, 2026년 말까지 추가로 10% 상승할 것으로 전망됐다.
현재 조지아주 전체의 연평균 주택보험료는 2,896달러로 집계됐다.
특히 채텀카운티의 보험료는 주 평균보다 1,151달러, 약 40% 높은 수준으로, 해안지역 주택 소유자들의 보험료 부담이 상대적으로 큰 것으로 나타났다.
허리케인 헐린 피해, 2년 지나도 보험료에 영향
보험료 급등의 주요 원인 가운데 하나는 2024년 9월 조지아주를 강타한 허리케인 헐린의 피해다.
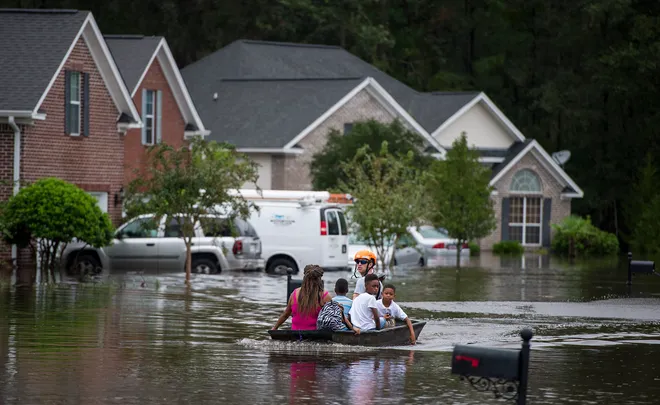
당시 헐린은 조지아주 곳곳에 강풍과 홍수 피해를 남겼으며, 사바나 지역에서도 나무가 쓰러지고 주택과 도로가 파손되는 등 피해가 발생했다.
인슈리파이의 맷 브래넌 수석 경제분석가는 헐린으로 인한 대규모 피해 때문에 조지아 보험사들이 보험료로 거둬들인 금액보다 더 많은 보험금을 지급해야 했다고 설명했다.
보험사들은 이러한 손실을 보전하기 위해 2025년과 2026년에 보험료를 인상했다는 것이다.
브래넌 분석가는 “주택보험은 기후변화가 미국인과 경제에 얼마나 큰 영향을 미치고 있는지 재정적으로 분명하게 보여주는 분야”라고 말했다.
미국 전체 주택보험료 5년간 약 50% 상승
주택보험료 인상은 조지아주만의 문제가 아니다.
미국 전역에서 기상재해로 인한 대규모 피해가 증가하면서 주택보험료가 지난 5년 동안 약 50% 상승한 것으로 조사됐다.
특히 미국 남동부 지역은 보험료 상승 폭이 큰 지역 가운데 하나로 꼽힌다.
허리케인과 폭풍, 홍수 위험에 노출된 해안지역의 보험료가 내륙보다 높은 경향을 보이고 있다.
인슈리파이가 수집한 자료에 따르면 조지아주에서 주택보험료가 가장 비싼 6개 카운티는 모두 해안에 위치하거나 해안과 가까운 지역이다.
채텀카운티 역시 이러한 위험 요인으로 인해 주 평균보다 높은 보험료를 부담하고 있다.
건축자재 가격 42% 상승도 원인
보험료 인상에는 기후 관련 재해뿐 아니라 인플레이션도 영향을 미치고 있다.
브래넌 분석가에 따르면 미국의 건축자재 가격은 2019년 이후 약 42% 상승했다.
주택이 파손되거나 전소됐을 때 복구 또는 재건축에 필요한 비용이 높아지면서 보험사가 부담해야 하는 예상 보험금도 증가했다.
브래넌은 “주택을 다시 짓거나 교체하는 비용이 높아지면 일반적으로 보험료도 함께 상승한다”고 설명했다.
특히 건축비와 인건비가 상승하는 상황에서는 동일한 규모의 주택이라도 과거보다 더 높은 보험 보장금액이 필요할 수 있다.
주택보험 가입해도 홍수 피해는 보장 안 될 수 있어
전문가들이 강조하는 또 다른 문제는 주택보험의 보장 범위다.
조사에 따르면 미국인 약 5명 중 2명은 일반 주택보험이 홍수 피해도 보장한다고 잘못 알고 있는 것으로 나타났다.
그러나 일반적인 주택 소유자 보험은 홍수로 인한 피해를 보장하지 않는다.
홍수 피해에 대비하려면 별도의 홍수보험에 가입해야 하는 경우가 많다.
브래넌 분석가는 “홍수 피해는 복구 비용이 매우 높기 때문”이라며 “주택 내부에 약 1인치의 물이 들어오는 것만으로도 2만5,000달러의 피해가 발생할 수 있다”고 설명했다.
특히 해안지역에서는 주택담보대출 조건에 따라 별도의 홍수보험 가입이 요구되기도 한다.
하지만 홍수 위험지역으로 지정되지 않았다고 해서 안전한 것은 아니다.
브래넌에 따르면 전체 홍수보험 청구 건수의 약 40%는 고위험 홍수지역 밖에서 발생한다.
이는 사바나와 풀러 등 조지아 남동부 지역의 주택 소유자들도 자신의 홍수 위험과 보험 가입 여부를 확인할 필요가 있다는 의미다.
강풍 피해도 별도 자기부담금 확인해야
주택보험에 가입했더라도 강풍 피해가 모두 동일한 조건으로 보장되는 것은 아니다.
일부 보험상품은 특정 강풍 피해를 보장하지 않거나, 허리케인과 폭풍 피해에 대해 별도의 자기부담금(Deductible)을 적용한다.
따라서 주택 소유자는 보험 갱신 시 일반 자기부담금과 강풍·허리케인 자기부담금이 어떻게 다른지 확인해야 한다.
특히 해안가와 배리어 아일랜드 등 폭풍 피해 위험이 높은 지역에서는 보험약관에 따라 실제 본인이 부담해야 할 복구비가 크게 달라질 수 있다.
보험 전문가들은 보험료만 비교하기보다 홍수와 강풍 피해 보장 여부, 보장한도, 자기부담금 등을 함께 확인할 것을 권고하고 있다.
2027년부터 폭풍 대비 주택 개보수 보조금
조지아주에서는 주택의 폭풍 피해를 줄이기 위한 새로운 지원제도도 시행될 예정이다.
2027년 1월 1일부터 시행되는 관련 법률에 따라 ‘조지아 폭풍 피해 경감 프로그램’을 통한 주택 개보수 보조금 지원이 가능해진다.
이 프로그램은 주택 소유자들이 강풍에 견딜 수 있도록 지붕 등 주택 구조를 보강하는 데 필요한 비용 일부를 지원하는 것을 목적으로 한다.
다만 실제 보조금 지급 여부와 지원금액, 신청 자격 등은 프로그램 운영 기준과 재원 확보 상황에 따라 결정된다.
따라서 모든 주택 소유자가 자동으로 보조금을 받는 것은 아니다.
일반 보험 가입 어려우면 대체 보험기관 활용
허리케인이나 홍수 위험이 높은 지역에서는 보험사가 신규 계약을 거절하거나 보험 갱신을 제한하는 경우도 발생할 수 있다.
이처럼 일반 보험시장에서 주택보험에 가입하기 어려운 주민들은 조지아 언더라이팅 협회(GUA)를 통한 보험 가입 가능성을 알아볼 수 있다.
이 기관은 일반 보험시장에서 적절한 보장을 확보하기 어려운 주택 소유자들에게 대체 보험을 제공하는 역할을 한다.
또한 조지아주에서는 재난 피해 복구를 위해 세제 혜택이 적용되는 별도의 재난 대비 저축계좌를 개설할 수 있다.
주택 소유자는 이를 활용해 향후 자연재해 발생 시 필요한 복구자금을 마련할 수 있다.
사바나·풀러 주택 소유자, 보험 갱신 전 점검 필요
채텀카운티의 연평균 주택보험료가 4,047달러에 이르면서 사바나와 풀러 지역의 주택 유지비 부담도 커지고 있다.
특히 주택담보대출을 이용하면서 보험료를 에스크로 계좌를 통해 납부하는 경우, 보험료 인상은 월 모기지 납부액 증가로 이어질 수 있다.
주택 소유자들은 보험 갱신 시 여러 보험사의 견적을 비교하고, 보장금액과 자기부담금, 홍수보험 가입 여부를 확인할 필요가 있다.
또한 지붕과 창문 등 주택의 폭풍 대비 성능을 개선하면 피해 위험을 줄이는 데 도움이 될 수 있으며, 보험사에 따라 관련 할인 혜택을 받을 가능성도 있다.
전문가들은 기후 관련 재해와 건축비 상승이 보험료 인상의 주요 요인으로 작용하고 있는 만큼, 주택보험을 단순한 의무 비용이 아니라 장기적인 주택 유지비와 재난 대비 계획의 일부로 관리해야 한다고 강조했다.