
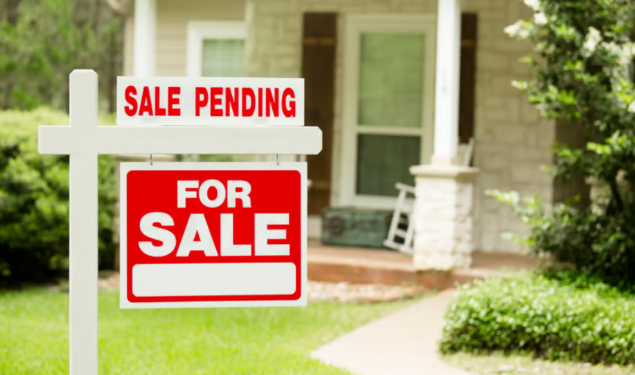
미국의 9월 기존주택 매매계약이 전월 대비 7.3% 급감하면서 관련 통계가 집계되기 시작한 2001년 이후 최저 수준으로 떨어졌다.
모기지 금리가 빠르게 상승하면서 주택 구매자들의 대출 부담이 커진 것이 주요 원인으로 분석된다.
전미부동산중개인협회(NAR)가 발표한 자료에 따르면, 9월 잠정주택판매지수(Pending Home Sales Index)는 66.0을 기록했다.
이는 2001년 통계 작성 이후 가장 낮은 수치다.
특히 로이터통신이 조사한 경제학자들은 9월 매매계약이 0.5% 감소할 것으로 예상했지만, 실제 감소 폭은 7.3%로 시장 전망을 크게 밑돌았다.
미국 전역에서 주택 구매계약 감소
잠정주택판매지수는 기존주택 구매계약 체결 건수를 바탕으로 산출하는 지표다.
일반적으로 계약 체결 후 1~2개월 안에 실제 매매가 완료되기 때문에 향후 주택시장 흐름을 가늠하는 선행지표로 활용된다.
9월에는 미국의 4개 주요 권역 모두에서 주택 매매계약이 감소했다.
전년 동월과 비교하면 전국 잠정주택판매는 11.3% 줄었다.
전미부동산중개인협회의 로런스 윤 수석 이코노미스트는 “9월에는 모기지 금리가 빠르게 상승하면서 주택시장 여건이 악화됐다”고 설명했다.
30년 고정 모기지 금리 7.40%
주택 구매 수요 감소의 가장 큰 원인으로는 모기지 금리 상승이 지목됐다.
미국 주택금융회사 프레디맥에 따르면, 지난주 30년 만기 고정 모기지 평균 금리는 7.40%를 기록했다.
이는 약 3년 만에 가장 높은 수준이다.
모기지 금리가 오르면 같은 가격의 주택을 구입하더라도 매달 상환해야 하는 원리금이 증가해 구매자의 부담이 커진다.
특히 대출을 이용해 주택을 구입하려는 첫 주택 구매자와 중산층 가구의 주택 구매 여력이 약화될 수 있다.
중동 전쟁에 따른 인플레이션 우려도 영향
로이터통신은 미국과 이스라엘의 이란 전쟁으로 인플레이션 우려가 커지면서 미국 국채 수익률과 모기지 금리가 상승하고 있다고 분석했다.
미국의 모기지 금리는 장기 국채 수익률의 영향을 크게 받기 때문에 채권시장 금리 상승이 주택담보대출 비용 증가로 이어질 수 있다.
이처럼 높은 대출금리가 유지되면 주택 구매를 미루는 소비자가 늘어나면서 주택 거래 부진이 이어질 가능성이 있다.
다만 이번 통계는 전국 단위의 주택 매매계약 현황으로, 조지아주 사바나와 풀러 등 개별 지역의 거래량이나 주택가격이 같은 비율로 하락했다는 의미는 아니다.
또한 매매계약 감소가 곧바로 주택가격 하락을 뜻하는 것은 아니다. 지역별 주택 공급과 수요에 따라 가격 움직임은 달라질 수 있다.
미국 주택시장은 향후 모기지 금리의 움직임과 인플레이션 추이에 따라 거래 회복 여부가 결정될 것으로 전망된다.